本文作者:杨雅琼
前言
2026年4月20日,最高人民法院发布了《关于审理侵害知识产权民事纠纷案件适用惩罚性赔偿的解释》(法释〔2026〕7号,下称“新解释”),自2026年5月1日起施行。作为知识产权宣传周的重磅文件,新解释在总结2021年旧解释施行经验的基础上,进一步细化了“故意”和“情节严重”的认定情形,明确了基数的计算方法,完善了倍数的确定方法,显著提升了惩罚性赔偿制度的实操性。本文从企业合规与权利人维权两个视角,对新解释的核心变化进行解读,以期为企业和权利人的实践活动提供参考。
新解释的三大亮点
新解释的实体条款由原来的7条扩展至13条,重点围绕三个维度进行了系统性完善。
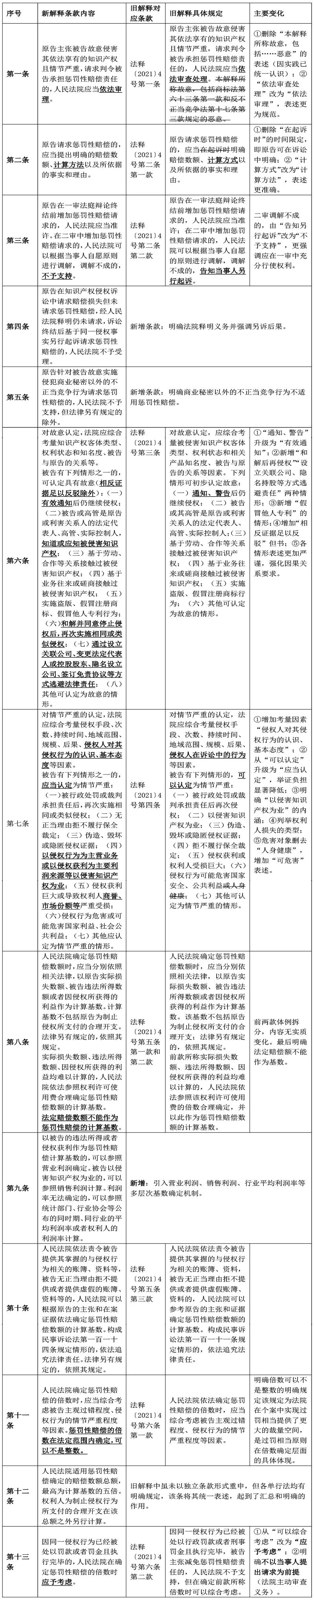
第一,“故意”认定情形的拓展。新解释第六条将认定具有侵害知识产权故意的情形进一步细化完善,增加了“与原告达成和解并同意停止侵权后,再次实施相同或者类似侵权行为的”以及“通过设立关联公司、变更法定代表人或者控股股东、隐名设立公司等掩盖实际控制关系,或者签订免责协议,逃避侵害涉案知识产权法律责任的”两种新情形。这意味着,和解协议与免责协议不能成为侵权人规避惩罚性赔偿的挡箭牌,变换主体外壳也无法规避惩罚性赔偿的适用。
第二,“情节严重”认定标准的升级。新解释第七条将旧解释中“可以认定为情节严重”改为“应当认定为情节严重”,同时明确了“以侵害知识产权为业”的内涵,即以侵权行为为主营业务或者以侵权获利为主要利润来源。从“可以”到“应当”的变化,意味着权利人举证负担的显著降低——只要能够证明被告存在列举的情形,法院即应当认定情节严重,不再需要权利人额外证明。
第三,基数计算方法的系统化。新解释第九条明确,以被告的违法所得或者侵权获利作为惩罚性赔偿计算基数的,可以参照营业利润确定;被告以侵害知识产权为业的,可以参照销售利润计算;利润率无法确定的,可以参照统计部门、行业协会等公布的同时期、同行业的平均利润率或者权利人的利润率计算。同时明确,法定赔偿额不能作为惩罚性赔偿的计算基数。这条规定为解决长期困扰实践的“基数确定难”问题提供了清晰的规则指引。
企业合规视角:司法解释变化下的合规风险预警
新解释对“故意”和“情节严重”的细化,对企业集团化经营的合规管理提出了更高要求。大型企业集团在知识产权管理中,不能仅关注子公司的直接经营行为,更应当建立一体化的知识产权合规审查机制。此外,那些试图通过法定代表人变更等方式“换壳重生”的商业模式,也将在新解释下面临更大的法律风险。以下从六个维度解析企业面临的新风险。
(一)关联公司的“连带传导”风险:隔离不等于免责
新解释第六条第(七)项明确将“设立关联公司”掩盖实际控制关系的行为纳入“故意”的认定情形。这一规定直接意味着,直接从事侵权的关联公司自身将面临惩罚性赔偿。更重要的是,集团公司内部如果某一主体因知识产权侵权被追责,其他由同一实际控制人设立的关联企业在类似业务中同样可能被认定为具有“故意”,进而被纳入惩罚性赔偿的追责范围。
在司法实践中,这一逻辑已有先例。最高人民法院于2024年12月31日审结的一起技术秘密侵权案中,孙某、印某在其任职原单位期间,通过配偶代持股份的方式隐名设立竞争公司,与所任职单位同业竞争。法院认定上述行为构成共同侵权,判令该竞争公司与相关自然人连带赔偿权利人经济损失1.6亿余元,并适用了2倍的惩罚性赔偿 [1] 。法院同时明确指出,员工在职期间通过配偶代持股份设立竞争公司,并实际参与获取、使用原单位商业秘密的,与所在公司构成共同侵权,承担全部连带责任。
此案的裁判逻辑对新解释施行后的企业具有重要警示意义。企业不能简单地认为将侵权行为交由子公司、控股公司或对外投资的其他主体实施,就能够与母公司或集团主体“切割”。在惩罚性赔偿的认定框架下,司法审查将穿透到实际控制层面。同一实控人下设的各关联主体之间,若存在知识产权侵权行为的协同或转移,将面临被共同认定为“故意”并承担连带责任的风险。
(二)法定代表人及高管变更进一步被穿透
新解释第六条第(七)项还明确规定了“变更法定代表人”被列为故意认定的具体情形之一。此前,侵权企业常常通过在诉讼过程中或败诉后将法定代表人变更为年迈亲属、缺乏偿债能力的人员甚至虚假身份主体,使权利人即便赢得诉讼也难以强制执行。新解释明确将变更法定代表人列入故意认定情形,意味着法院可以基于这一事实直接认定企业具有主观故意,进而适用惩罚性赔偿。同时,实际控制人即便更换了法定代表人身份,在企业被认定构成侵权时,在侵权行为期间的法定代表人及实际控制人仍可能被追索连带责任。
需要指出的是,司法实践中更为隐蔽的方式还包括通过配偶、亲属代持股权进而实际控制公司。最高人民法院在(2022)最高法知民终1592号案中认定,员工在职期间通过配偶代持股份设立竞争公司,属于“掩盖实际控制关系”的行为。新解释第六条第(七)项正是将这类行为一网打尽,为权利人追索至背后的实际责任主体提供了明确的法律依据。
(三)员工跳槽引发的企业的管理责任与连带风险
新解释第六条第(三)项规定,若被告基于与原权利人的劳动关系接触过涉案知识产权,可认定其具有“故意”。当企业雇佣的员工在履职过程中,利用其之前与权利人存在的劳动、合作关系所获取的技术或商业信息实施侵权行为时,该员工的“接触”事实与“故意”心态,可根据职务行为的归责原则传导至企业。换言之,企业不能以“系员工个人行为”为由免责,反而可能因满足了第六条第三项的构成要件,而被直接认定为具有侵害知识产权的“故意”。
这一风险绝非杞人忧天。2025年底,最高人民法院审结的创世纪案便是明证。在该案中,深圳创世纪因大量招揽竞争对手的前员工,并有组织地获取、使用其技术秘密,被认定为“恶意明显,情节严重”,最终判赔3.82亿元,并附加了销毁图纸、全员签署保密承诺等义务。这充分说明,在惩罚性赔偿制度下,通过“挖人”获取技术信息,是一条成本极高、风险巨大的“捷径”。
(四)财务管理合规的连带责任风险
在关联关系之外,财务管理层面的混同同样可能成为企业被追索连带责任的突破口。最高人民法院知识产权法庭在一起侵害植物新品种权上诉案中明确,构成财务混同的股东应承担连带责任,对侵权人未经许可销售授权品种繁殖材料的行为适用三倍惩罚性赔偿 [2] 。
该判决的逻辑可延伸至惩罚性赔偿的关联责任认定。如果企业在财务管理上与关联主体存在混同,不仅自身面临被认定为侵权主体的风险,相关股东及关联方也可能依据财务混同的事实被追索连带赔偿。对于采用集团化财务管理模式、资金池运作的企业而言,这一风险尤为突出:当集团内部的某一主体被认定为侵权时,若存在资金、账户、财务管理的混同,其他关联主体及股东可能被认定为对该侵权主体的债务承担连带责任,从而在惩罚性赔偿的计算基数上被一并纳入追偿范围。
(五)免责协议无效:内部责任切割安排对外不产生对抗效力
新解释第六条第(七)项将“签订免责协议,逃避侵害涉案知识产权法律责任”明确列为可认定具有故意的情形之一。这里的“免责协议”具有广泛含义,既包括企业与员工之间约定由员工个人承担侵权责任的内部协议,也包括关联企业之间约定由某一主体承担全部责任的内部责任划分文件,还包括企业在发生侵权纠纷后与第三方签订的旨在转移或免除自身责任的任何协议安排。
需要重点强调的是,新解释所针对的是“逃避法律责任”的主观目的。无论免责协议的形式如何——劳动合同中的责任豁免条款、关联公司间的债务承担协议、股权转让中的侵权责任切割条款——只要其客观上起到了帮助企业规避知识产权侵权法律责任的作用,且能够证明企业主观上具有逃避责任的意图,该协议本身不能阻却惩罚性赔偿的适用,反而可能成为认定企业具有主观故意的证据。
(六)和解协议不再是“护身符”:重复侵权可直接认定故意
新解释第六条新增第(六)项,将“与原告达成和解并同意停止侵权行为后,再次实施相同或者类似侵权行为的”明确规定为可认定具有侵害知识产权故意的情形。实践中,不少侵权人在被起诉后主动与权利人达成和解,承诺停止侵权并支付赔偿,待和解协议履行完毕、权利人放松警惕后,又以更隐蔽的方式实施相同或类似行为,甚至通过设立新主体来规避责任。旧解释对此缺乏明确规定,新解释则明确将这种行为认定为“故意”,为权利人寻求惩罚性赔偿提供了直接的法律依据。
对于企业而言,这一变化释放出明确信号:一旦与权利人达成知识产权和解协议,就应当更加严格履行停止侵权的承诺。任何“假和解、真侵权”的行为,不仅面临违约风险,更将触发惩罚性赔偿制度的适用门槛,使企业面临数倍于正常赔偿的责任。企业在签订和解协议时,应当审慎评估自身业务模式,对于存在争议的知识产权使用行为,要么彻底停止,要么通过获得合法授权的方式予以解决,切莫抱有投机取巧之心。
[1](2022)最高法知民终1592号民事判决书
[2](2022)最高法知民终1742号民事判决书
权利人维权视角:新解释为权利人提供更高效的维权保障
新解释在为企业敲响合规警钟的同时,也为权利人提供了更锋利、更高效的维权武器。以下从权利人的视角,解析如何运用这些新规则。
(一)权利人需在一审中一次性提出惩罚性赔偿请求
新解释增设了具有程序法意义的第四条,明确法院对符合条件的案件负有向权利人释明可以主张惩罚性赔偿的义务,同时明确规定:原告在知识产权侵权诉讼中请求赔偿损失但未请求惩罚性赔偿,经人民法院释明仍未请求,诉讼终结后基于同一侵权事实另行起诉请求惩罚性赔偿的,人民法院不予受理。这体现了“一事不再理”的诉讼原则,督促权利人积极、充分地在一次诉讼中行使权利。
因此,权利人应在起诉之初即充分评估案件是否满足惩罚性赔偿的适用条件,并在一审中明确提出惩罚性赔偿请求。新解释第三条同时明确规定,原告在一审法庭辩论终结前增加惩罚性赔偿请求的,人民法院应当准许;而在二审中增加惩罚性赔偿请求的,人民法院可以根据当事人自愿原则进行调解,调解不成的,不予支持。相较旧解释“告知另行起诉”,新解释在二审阶段采取了更为严格的立场,进一步强化了权利人在一审阶段充分行使诉讼权利的要求。
(二)新解释框架下权利人的举证负担显著降低
1. “以侵权为业”的认定裁量空间减少。新解释第七条进一步明确了“以侵害知识产权为业”的内涵,即以侵权行为为主营业务或者以侵权获利为主要利润来源,并规定人民法院对此“应当”认定为情节严重。这一变化大大减少了法院的自由裁量空间,显著降低了权利人的举证难度,也大幅提高了侵权企业被认定情节严重、适用顶格赔偿的风险概率。
2. 穿透“空心化”主体,追索实际责任人。近年来,侵权人通过设立关联公司、变更法定代表人、隐名持股、签订免责协议等方式将侵权主体“空心化”,使权利人面临难以确认起诉主体的困境。新解释明确将这类行为纳入“故意”的认定范围,意味着权利人可以直接依据新解释第六条,请求法院认定实际控制人具有侵权故意,从而追索至背后的实际责任主体。
3. 利润率参照规则的确立。新解释第九条引入了行业平均利润率和权利人利润率作为基数计算的补充依据。实践中,权利人即使能够证明被告实施了侵权行为,也往往难以精确计算被告的侵权获利。新解释明确规定,利润率无法确定的,可以参照统计部门、行业协会等公布的同时期、同行业的平均利润率或者权利人的利润率计算。这一规定为权利人提供了替代性的证明路径。
4. 被告举证的强化效果。新解释第九条保留了旧解释中责令被告提供账簿资料的制度,人民法院可以责令被告提供其掌握的与侵权行为相关的账簿、资料,被告无正当理由拒不提供或者提供虚假账簿、资料的,人民法院可以参考原告的主张和证据确定惩罚性赔偿数额的计算基数。这一制度实际上将举证不能的不利后果归于被告,有效缓解了权利人“取证难”的困境。
(三)计算基数的认定加大赔偿力度
权利人维权实践中,“基数确定难”往往是适用惩罚性赔偿的最大障碍。新解释第九条为解决这一难题提供了清晰的规则指引,引入营业利润、销售利润、行业平均利润率等多层次基数确定机制:
1. 区分利润标准:以被告的违法所得或者侵权获利作为基数的,可以参照营业利润确定;被告以侵害知识产权为业的,可以参照销售利润计算(赔偿金额更高)。
2. 引入替代利润率:利润率无法确定的,可以参照统计部门、行业协会等公布的同时期、同行业的平均利润率或者权利人的利润率计算。
3. 明确排除法定赔偿:法定赔偿额不能作为惩罚性赔偿的计算基数,这意味着权利人不能仅依赖法定赔偿主张惩罚性赔偿,必须提供实际损失、侵权获利或违法所得等证据。
此外,新解释第十二条明确规定:“人民法院适用惩罚性赔偿确定的赔偿数额总额,最高为计算基数的五倍。权利人为制止侵权行为所支付的合理开支在该总额之外另行计算。”这一规定明确了合理开支不纳入惩罚性赔偿基数,但可以在赔偿总额之外另行计算,有效避免了权利人维权成本的“惩罚本末倒置”问题。
(四)过罚相当原则的落实
在确保和强化权利人维权力度的同时,新解释也充分平衡了过罚相当原则。新解释第十条规定,因同一侵权行为已经被处以罚款或者罚金且执行完毕的,人民法院在确定惩罚性赔偿的倍数时应予考虑,不以当事人提出请求为前提。这一变化将倍数确定中的罚款罚金考量从“可以”改为“应当”,并明确了法院的主动审查义务,体现了过罚相当原则在倍数确定中的进一步落实。同时,新解释第十一条明确了惩罚性赔偿的倍数可以不是整数,为法院在个案中实现过罚相当提供了更大的裁量空间。
总结与展望
2026年惩罚性赔偿新解释的出台,标志着我国知识产权惩罚性赔偿制度在从“有法可依”迈向“好用管用”的进程中,迈出了关键一步。从“故意”认定情形的拓展、“情节严重”标准的升级,到基数计算方法的系统化,新解释为权利人在维权中运用这一制度提供了清晰、可操作的规则指引,同时也为企业合规经营和风险防控提出了更高的要求。
可以预见的是,在新解释正式施行后,惩罚性赔偿的适用将更加广泛和精准,判赔金额和适用比例有望进一步提升。对于企业而言,最好的风险管理不是等诉讼发生后再寻求专业律师的帮助,而是建立系统的知识产权合规制度,以新解释为指引,主动排查自身各类行为是否符合新规要求。对于权利人而言,积极利用新解释的利好规则,将有效提高维权质量和效率,充分实现惩罚性赔偿制度设计的威慑效果,让技术创新得到应有的尊重和保护。
随附新旧解释主要条款变化的对比: